Clause Bénéficiaire Démembrée en Assurance-Vie : La Stratégie Ultime de Transmission Familiale
Comment protéger pleinement le conjoint survivant tout en transmettant un capital majeur aux enfants avec une double défiscalisation : mécanisme du quasi-usufruit, convention notariée, calculs d'abattements 990 I et cas chiffrés 2026.

Sommaire du Dossier Stratégique
- 1. Le dilemme classique de la transmission : protéger le conjoint ou gratifier les enfants ?
- 2. Mécanisme juridique : le quasi-usufruit monétaire (Article 587 du Code civil)
- 3. Fiscalité 2026 au premier décès : décomposition de l'article 990 I et barème 669 CGI
- 4. L'effet de levier au second décès : la créance de restitution (Article 773 du CGI)
- 5. Cas pratique chiffré : Clause standard vs Clause démembrée sur un capital de 600 000 €
- 6. Rédaction sur-mesure : clauses d'indexation, de dispense de caution et de remploi
- 7. Pièges civils et fiscaux : convention de quasi-usufruit, enregistrement et abus de droit
- 8. Foire Aux Questions (FAQ) des souscripteurs avertis
1. Le dilemme classique de la transmission : Protéger le conjoint ou gratifier les enfants ?
Dans la gestion de patrimoine familial, aucun arbitrage n'est aussi délicat que celui de la transmission du capital au moment du décès. Le souscripteur d'un contrat d'assurance-vie se trouve confronté à une injonction contradictoire qui paralyse la majorité des épargnants français :
- La priorité de protection du conjoint survivant : Garantir au partenaire de toute une vie un train de vie préservé, une autonomie financière totale et la capacité de faire face aux aléas de la dépendance ou du grand âge sans dépendre financièrement de quiconque.
- La préservation des intérêts des enfants : Éviter que le capital transmis ne se dilue, ne subisse une seconde taxation successorale confiscatoire au décès du conjoint survivant ou ne s'égare en cas de remariage éventuel du conjoint.
Face à ce dilemme, plus de 80 % des assurés cochent mécaniquement la clause bénéficiaire pré-imprimée par les compagnies d'assurance : « Mon conjoint, à défaut mes enfants nés ou à naître, par parts égales, à défaut mes héritiers. »
Le piège invisible de la clause standard « Mon conjoint, à défaut mes enfants »
Cette rédaction courante produit un désastre patrimonial et fiscal en cascade :
1. Perte irrémédiable de l'abattement fiscal 990 I : Le conjoint survivant est intégralement exonéré de droits de succession et de prélèvement d'assurance-vie depuis la loi TEPA de 2007. En désignant le conjoint en premier rang, le précieux abattement de 152 500 € par bénéficiaire institué par l'article 990 I du CGI est purement et simplement anéanti : il n'en a pas besoin, et les enfants, placés au second rang, ne touchent rien.
2. Sur-taxation brutale au second décès : Le capital versé au conjoint entre dans son patrimoine personnel. À son décès futur, ces liquidités seront soumises aux droits de succession ordinaires au barème progressif (20 %, 30 %, 40 % voire 45 % au-delà de 100 000 € par enfant). La famille paie deux fois le prix fort de l'impôt !
C'est précisément ici qu'intervient la reine des constructions juridiques : la clause bénéficiaire démembrée. En dissociant temporairement la propriété des capitaux, elle résout la quadrature du cercle : le conjoint perçoit 100 % des fonds pour vivre, tandis que les enfants sont protégés fiscalement et civilement dès le premier décès.
2. Mécanisme juridique : Le quasi-usufruit monétaire (Article 587 du Code civil)
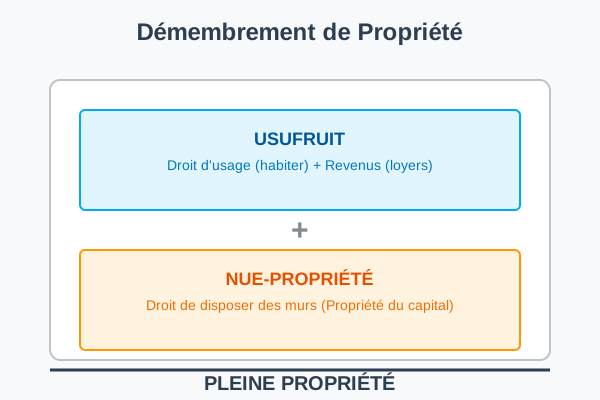
Pour appréhender l'efficacité de cette technique, il convient de plonger au cœur des concepts de propriété. Lorsqu'un bien immobilier est démembré, l'usufruitier dispose du droit d'habiter le bien ou de percevoir les loyers (l'usus et le fructus), tandis que le nu-propriétaire possède les murs (l'abusus). L'usufruitier ne peut pas vendre le bien sans l'accord du nu-propriétaire, car la substance de la chose doit être conservée (article 578 du Code civil).
Mais que se passe-t-il lorsque l'objet du démembrement est une somme d'argent liquide, comme le capital versé au dénouement d'un contrat d'assurance-vie ?
La qualification impérative en quasi-usufruit
L'argent étant une chose consomptible par nature — on ne peut pas en faire usage sans la consommer —, le droit civil français applique les dispositions rigoureuses de l'article 587 du Code civil :
« Si l'usufruit comprend des choses dont on ne peut faire usage sans les consommer, comme l'argent, les grains, les liqueurs, l'usufruitier a le droit de s'en servir, mais à la charge de rendre, à la fin de l'usufruit, soit des choses de même quantité et qualité soit leur valeur estimée à la date de la restitution. »
Dans le cadre de l'assurance-vie, l'usufruitier reçoit la dénomination exacte de quasi-usufruitier. Concrètement :
- La compagnie d'assurance-vie verse 100 % des capitaux décès entre les mains du quasi-usufruitier (généralement le conjoint).
- Le quasi-usufruitier dispose de la pleine disposition des fonds : il peut les placer sur d'autres contrats, acheter un nouveau bien immobilier, voyager ou simplement les dépenser pour financer son train de vie. Les enfants nus-propriétaires ne peuvent s'y opposer au quotidien.
- En contrepartie juridique immédiate, les nus-propriétaires acquièrent une créance de restitution à l'encontre de la future succession du quasi-usufruitier. Cette créance est équivalente au montant nominal des capitaux versés au premier décès.
3. Fiscalité 2026 au premier décès : Décomposition de l'article 990 I et barème 669 CGI
C'est sur le terrain fiscal que la clause bénéficiaire démembrée dévoile toute sa puissance. Pour les capitaux issus de primes versées avant les 70 ans de l'assuré, le cadre d'imposition est régi par l'article 990 I du Code général des impôts.
Depuis le virage jurisprudentiel de l'administration fiscale formalisé au BOFiP (BOI-TCAS-AUT-60-20140218), la liquidation du prélèvement s'opère selon une mécanique mathématique d'une précision absolue.
Le barème fiscal de démembrement (Article 669 du CGI)
La valeur respective de l'usufruit et de la nue-propriété est déterminée en fonction de l'âge de l'usufruitier au jour du décès de l'assuré :
L'application combinée des abattements et de l'exonération TEPA
Voici comment l'administration fiscale liquide le prélèvement au premier décès :
- Partage de l'abattement de 152 500 € : Chaque couple (usufruitier / nu-propriétaire) bénéficie d'un abattement de 152 500 € qui est ventilé selon les pourcentages de l'article 669 du CGI. Par exemple, si l'usufruitière a 68 ans (usufruit 40 %, nue-propriété 60 %), l'abattement théorique est divisé en 61 000 € pour l'usufruitier (40 %) et 91 500 € pour chaque nu-propriétaire (60 %).
- Exonération totale du conjoint usufruitier : En vertu de l'article 796-0 bis du CGI (loi TEPA), le conjoint marié ou partenaire de PACS survivant est totalement exonéré de prélèvement 990 I. La part d'impôt qui aurait pesé sur son usufruit est purement et simplement effacée (elle ne génère aucune taxation).
- Taxation résiduelle très faible des enfants : Les nus-propriétaires ne sont imposés que sur la valeur fiscale de leur nue-propriété (soit 60 % du capital dans notre exemple), diminuée de leur quote-part d'abattement (91 500 € chacun). Le reliquat éventuel est taxé au taux forfaitaire de 20 % (jusqu'à 700 000 € de part taxable) puis 31,25 % au-delà.
Pour mesurer votre fiscalité globale et tester l'incidence de vos tranches marginales d'imposition, consultez également notre Simulateur d'Impôts 2026 en direct.
SCPI Européennes sans prélèvements sociaux ou Assurance-Vie 0% ?
Comparez les rendements nets réels 2026 et neutralisez la fiscalité de vos revenus locatifs grâce aux SCPI européennes.
Consulter l'analyse comparative →4. L'effet de levier au second décès : La créance de restitution (Article 773 du CGI)
Si la fiscalité au premier décès est avantageuse, le véritable « coup de maître » patrimonial se joue au second décès, lorsque le quasi-usufruitier disparaît à son tour.
Dans un schéma classique, les liquidités encore présentes sur les comptes du conjoint survivant tombent dans sa masse successorale et sont soumises de plein fouet aux droits de mutation par décès. Mais en présence d'une clause bénéficiaire démembrée, la créance de restitution constitue une dette légitime et déductible du passif successoral.
L'extinction naturelle de l'usufruit sans impôt (Article 1133 du CGI)
Sur le plan des principes généraux, l'article 1133 du Code général des impôts stipule que la réunion de l'usufruit à la nue-propriété par le décès de l'usufruitier ne donne ouverture à aucun droit de mutation. Les enfants redeviennent pleins propriétaires du capital sans débourser le moindre centime d'impôt au titre de cette consolidation.
L'imputation au passif successoral (Article 773 du CGI)
Sur le plan successoral global, la créance de restitution détenue par les enfants vient se soustraire de l'actif net taxable laissé par le conjoint :
Mécanisme de soustraction du passif
Supposons que le conjoint décède en laissant un patrimoine total de 1 000 000 € (résidence principale, placements bancaires, etc.).
S'il existait une créance de restitution de 600 000 € issue du contrat d'assurance-vie démembré du premier conjoint :
• Actif brut successoral : 1 000 000 €
• Passif déductible (créance des enfants) : - 600 000 € (remboursés aux enfants nets de tout impôt)
• Actif net taxable soumis aux droits de succession : 400 000 € seulement !
Cette créance de restitution fait donc fondre la base taxable de la succession du second parent, générant une économie colossale de droits pour les héritiers directs.
5. Cas pratique chiffré : Clause standard vs Clause démembrée sur 600 000 €
Pour mesurer avec une rigueur mathématique l'écart vertigineux entre les deux approches, étudions le cas d'une famille patrimoniale type en 2026 :
- Composition du foyer : M. et Mme Laurent, mariés sous le régime de la communauté légale, 2 enfants majeurs.
- Contrat d'assurance-vie : Souscrit par M. Laurent, primes versées avant 70 ans. Valeur atteinte au décès : 600 000 €.
- Âge de Mme Laurent au premier décès : 68 ans (tranche 61-70 ans : Usufruit = 40 %, Nue-propriété = 60 %).
- Second décès : Mme Laurent décède quelques années plus tard en laissant un patrimoine propre de 800 000 € (incluant le capital d'assurance-vie réinvesti ou conservé).
Option A : Rédaction Standard (« Mon conjoint, à défaut mes enfants »)
1. Au décès de M. Laurent :
Mme Laurent perçoit la totalité des 600 000 €. En tant que conjointe, elle bénéficie de l'exonération totale TEPA. Droits payés : 0 €. Les deux enfants ne reçoivent rien et les deux abattements 990 I de 152 500 € sont définitivement perdus.
2. Au décès de Mme Laurent :
La masse successorale transmise aux enfants s'élève à 800 000 €, soit 400 000 € par enfant. Après imputation de l'abattement successoral légal de 100 000 € par enfant (art. 779 CGI), l'assiette taxable est de 300 000 € par enfant.
Application du barème des droits de succession en ligne directe :
• Tranche jusqu'à 8 072 € à 5 % = 403,60 €
• De 8 072 € à 12 109 € à 10 % = 403,70 €
• De 12 109 € à 15 932 € à 15 % = 573,45 €
• De 15 932 € à 300 000 € (284 068 €) à 20 % = 56 813,60 €
Total droits par enfant : 58 194,35 €.
Fiscalité totale cumulée (Option A) : 116 388,70 € !
Option B : Rédaction Démembrée (Quasi-usufruit notarié)
1. Au décès de M. Laurent :
Mme Laurent reçoit les 600 000 € en quasi-usufruit (disposition totale). Elle est exonérée (TEPA).
Les 2 enfants reçoivent la nue-propriété. Valeur fiscale globale de la nue-propriété (60 %) : 360 000 €, soit 180 000 € par enfant.
Quote-part d'abattement 990 I par enfant : 60 % de 152 500 € = 91 500 €.
Assiette taxable par enfant : 180 000 € - 91 500 € = 88 500 €.
Droits 990 I à 20 % : 88 500 € × 20 % = 17 700 € par enfant.
Total droits payés au premier décès : 35 400 €.
2. Au décès de Mme Laurent :
Actif brut de la succession : 800 000 €.
Passif successoral déductible (créance de restitution des 2 enfants) : - 600 000 €.
Actif net taxable partagé entre les enfants : 800 000 € - 600 000 € = 200 000 €, soit 100 000 € par enfant.
Chaque enfant bénéficiant de l'abattement successoral de 100 000 € (art. 779 CGI) : 100 000 € - 100 000 € = 0 € !
Droits de succession au second décès : 0 € !
Fiscalité totale cumulée (Option B) : 35 400 € !
Gain Net Famille Laurent : 80 988,70 € d'Économie d'Impôt !
En adaptant simplement la clause bénéficiaire et en actant la convention de quasi-usufruit, la famille divise par plus de trois la facture fiscale globale, tout en laissant l'intégralité des 600 000 € au conjoint sa vie durant.
6. Rédaction sur-mesure : Clauses d'indexation, de dispense de caution et de remploi
La mise en œuvre d'une clause bénéficiaire démembrée ne s'improvise pas. Une clause mal calibrée peut susciter des conflits familiaux insolubles ou être contestée par le Trésor public. Voici les stipulations incontournables à intégrer :
1. La dispense de fournir caution (Article 601 du Code civil)
Le Code civil prévoit qu'à défaut de convention expresse, l'usufruitier doit fournir caution pour garantir aux nus-propriétaires la restitution des biens. Pour éviter que le conjoint survivant ne soit bloqué par les enfants ou doive souscrire une garantie bancaire coûteuse, la clause doit stipuler formellement que « le quasi-usufruitier sera expressément dispensé de fournir caution ou de donner caution personnelle ou hypothécaire ».
2. La dispense ou l'obligation de remploi (Arbitrage d'autonomie)
Deux philosophies s'opposent selon le degré d'entente familiale :
- Dispense totale de remploi : Idéale pour les familles unies où le conjoint a toute la confiance du souscripteur. Le quasi-usufruitier utilise les fonds à sa guise sans devoir justifier de ses arbitrages.
- Obligation de remploi : Recommandée en présence d'enfants d'un premier lit ou si l'on craint des dérives dépensières. La clause impose que les fonds soient réinvestis sur un contrat de capitalisation démembré ou un portefeuille titres sous la signature conjointe de l'usufruitier et des nus-propriétaires.
3. L'indexation de la créance de restitution contre l'érosion monétaire
Si l'usufruitier survit 20 ou 25 ans à l'assuré, une créance nominale de 600 000 € aura perdu une large partie de son pouvoir d'achat sous l'effet de l'inflation. Pour protéger l'équité des enfants, la convention de quasi-usufruit peut prévoir une clause d'indexation (sur l'indice des prix à la consommation hors tabac de l'INSEE). Lors du second décès, la créance déduite au passif successoral sera réévaluée, augmentant d'autant l'économie de droits de succession !
7. Pièges civils et fiscaux : Convention notariée et abus de droit
L'administration fiscale scrute avec attention les créances de restitution déclarées aux successions. Pour garantir une sécurité juridique absolue, trois règles d'or doivent être respectées :
Les 3 Piliers de Sécurisation :
1. Enregistrement obligatoire de la convention (Article 773 du CGI) : L'article 773 du CGI prohibe la déduction des dettes consenties par le défunt au profit de ses héritiers, sauf si la dette a été constatée par acte authentique ou par acte sous seing privé ayant acquis date certaine avant l'ouverture de la succession. Il est donc impératif de faire rédiger la convention de quasi-usufruit par votre notaire dès le dénouement du contrat et de la faire enregistrer.
2. Vigilance sur l'article 757 B (Versements après 70 ans) : Le démembrement sur les primes post-70 ans est juridiquement valable mais l'abattement de 30 500 € est global et partagé. Son intérêt réside principalement dans l'exonération des plus-values latentes et la création du passif de créance.
3. Prévention de l'abus de droit (Article L. 64 du LPF) : La clause bénéficiaire démembrée n'est jamais un abus de droit lorsqu'elle répond à l'objectif civil légitime de protection du conjoint survivant. La jurisprudence constante valide le dispositif tant que la convention reflète la réalité économique des flux.
8. Foire Aux Questions (FAQ)
Qu'est-ce qu'une clause bénéficiaire démembrée en assurance-vie ?
Une clause bénéficiaire démembrée sépare les droits attachés au capital versé au décès de l'assuré : l'usufruit (plus précisément un quasi-usufruit portant sur une somme d'argent) est attribué à un premier bénéficiaire (souvent le conjoint survivant), tandis que la nue-propriété revient à des bénéficiaires de second rang (généralement les enfants). Le quasi-usufruitier perçoit et consomme librement les fonds, tandis que les nus-propriétaires disposent d'une créance de restitution déductible de la succession future de l'usufruitier.
Pourquoi la rédaction d'une convention de quasi-usufruit est-elle obligatoire ?
Pour que la dette de restitution soit fiscalement déductible de la succession du quasi-usufruitier au jour de son propre décès (article 773 du CGI et BOI-ENR-DMTG-10-40-10-20), l'administration fiscale exige que la créance soit constatée par un acte authentique notarié ou un acte sous signature privée enregistré auprès du pôle enregistrement des impôts. Sans cette convention rédigée dans les règles, le fisc peut requalifier la restitution en libéralité taxable ou rejeter la déduction du passif successoral.
Comment s'applique l'abattement de 152 500 € de l'article 990 I en présence d'un démembrement ?
Depuis l'instruction fiscale du 23 janvier 2012 reprise au BOFiP, l'abattement de 152 500 € prévu à l'article 990 I du CGI est partagé entre l'usufruitier et les nus-propriétaires au prorata des quotes-parts déterminées par le barème fiscal de l'article 669 du CGI selon l'âge de l'usufruitier. Si l'usufruitier est le conjoint survivant (exonéré de prélèvement 990 I en vertu de la loi TEPA), sa fraction d'abattement n'est pas reportable sur les enfants, mais les enfants bénéficient de leur propre quote-part d'abattement appliquée à la seule valeur fiscale de leur nue-propriété.
Le conjoint survivant peut-il dilapider tout le capital sans protection pour les enfants ?
Sous l'empire d'un quasi-usufruit pur (art. 587 du Code civil), le quasi-usufruitier a le droit de consommer l'intégralité du capital. Cependant, le souscripteur peut verrouiller la clause bénéficiaire en exigeant expressément une obligation de remploi (sur des actifs identifiés comme un portefeuille de valeurs mobilières ou de l'immobilier), une caution bancaire (art. 601 du Code civil) ou une indexation annuelle de la créance de restitution pour préserver le pouvoir d'achat des nus-propriétaires.
La clause démembrée est-elle intéressante pour les primes versées après 70 ans (article 757 B du CGI) ?
L'intérêt fiscal est beaucoup plus limité sous l'article 757 B du CGI, car l'abattement global est plafonné à 30 500 € pour l'ensemble des bénéficiaires et contrats. Toutefois, sur le plan civil et successoral, le démembrement conserve tout son sens : il garantit la protection financière immédiate du conjoint survivant tout en organisant la transmission future aux enfants via la créance de restitution, tout en purgeant les intérêts et plus-values qui demeurent totalement exonérés de droits de succession.
Que se passe-t-il si l'actif successoral de l'usufruitier est insuffisant pour payer la créance de restitution ?
La créance de restitution constitue une dette chirographaire de la succession de l'usufruitier. Si les actifs laissés par l'usufruitier à son décès (résidence principale, comptes bancaires, autres investissements) sont d'un montant inférieur à la créance, les nus-propriétaires ne pourront récupérer leur dû qu'à hauteur de l'actif disponible. C'est pourquoi la solvabilité patrimoniale globale du conjoint et l'insertion éventuelle d'une clause d'obligation de remploi ou de sûreté doivent être soigneusement arbitrées lors de la rédaction.
Conclusion : Faites Auditer Vos Clauses Bénéficiaires
La clause bénéficiaire démembrée représente sans conteste le sommet de l'ingénierie patrimoniale française. Elle réconcilie la protection totale et inconditionnelle du conjoint avec l'optimisation maximale de la fiscalité des enfants. Pour autant, son efficacité dépend entièrement de la finesse de sa rédaction et de la formalisation notariée de la convention de quasi-usufruit.
Ne laissez pas une clause type standard décider du sort de votre patrimoine. Prenez le temps de faire réviser vos contrats existants pour mettre vos proches à l'abri des déconvenues fiscales.
Thomas, votre expert en stratégie successorale et transmission.