Clauses bénéficiaires : Les 5 erreurs classiques qui peuvent ruiner votre transmission
Avez-vous déjà pris le temps de relire la petite ligne en bas de votre contrat d'assurance-vie ? Non, pas celle sur les frais de gestion — bien qu'elle soit importante — mais celle qui désigne les personnes qui recevront votre capital le jour où vous ne serez plus là.
C'est ce qu'on appelle la clause bénéficiaire.
Si l'assurance-vie était une voiture de sport taillée pour la transmission de patrimoine, la clause bénéficiaire en serait le moteur. Vous pouvez avoir le meilleur contrat du marché, avec les supports les plus performants de 2026, si votre clause est mal rédigée, votre stratégie risque de finir dans le décor.
En tant qu'explorateur patrimonial, j'ai vu trop de familles se déchirer ou subir une fiscalité inutile à cause d'une simple phrase mal tournée ou d'un oubli administratif. Pourtant, la rédaction de cette clause est l'acte le plus puissant de votre vie d'épargnant.
Aujourd'hui, je vous propose de faire le tour du propriétaire et d'identifier ensemble les 5 erreurs classiques qui pourraient bloquer vos capitaux ou trahir vos intentions.
Hook Marketing : Une clause mal rédigée peut ruiner une stratégie d'optimisation. Votre transmission est-elle vraiment sécurisée ? Faites le test avec notre Diagnostic Patrimonial interactif.
Erreur n°1 : Se contenter de la clause standard "par défaut"
C’est l’erreur la plus fréquente. Lors de l'ouverture d'un contrat, on coche souvent la case : "Mon conjoint, à défaut mes enfants nés ou à naître, par parts égales, à défaut mes héritiers."
C’est une clause de sécurité, certes, mais elle est rarement optimale.
- Elle ne tient pas compte de la situation patrimoniale de votre conjoint.
- Elle ne permet pas de sauter une génération (transmettre directement aux petits-enfants).
- Elle ne prévoit pas la protection d'un partenaire de PACS ou d'un concubin si les termes ne sont pas précis.
Le conseil de Thomas : Votre vie est unique, votre clause doit l'être aussi. Demandez une clause "nommée" ou personnalisée si votre situation familiale sort du cadre classique.
Erreur n°2 : Oublier de mettre à jour la clause après un événement de vie
La vie est un fleuve qui bouge. Un mariage, un divorce, une naissance, ou malheureusement un décès au sein de la famille... Chaque grand événement devrait déclencher un réflexe : vérifier ses clauses bénéficiaires.
L'exemple le plus tragique ? Le divorce. Si vous avez désigné "Mon conjoint, Mme X" par son nom, et que vous divorcez sans changer la clause, Mme X pourrait légalement recevoir le capital à votre décès, même si vous avez refait votre vie depuis 10 ans ! À l'inverse, si vous avez écrit "Mon conjoint" sans nommer, c'est celui qui a la qualité de conjoint au moment du décès qui recevra les fonds.
Le conseil de Thomas : Une fois par an, lors de votre bilan patrimonial, relisez vos clauses. C’est un exercice de 5 minutes qui peut sauver des années de sérénité.
Erreur n°3 : Négliger la mention "Vivant ou représenté"
C’est un détail technique qui change tout. Si vous désignez "mes enfants par parts égales" et que l'un de vos enfants décède avant vous, sa part va-t-elle à ses propres enfants (vos petits-enfants) ou est-elle répartie entre vos autres enfants survivants ?
Sans la mention "vivant ou représenté", la part de l'enfant décédé est généralement répartie entre les autres frères et sœurs. Vos petits-enfants pourraient se retrouver totalement exclus de la succession de leur grand-parent sur ce contrat.
Le conseil de Thomas : Utilisez systématiquement la notion de représentation pour que votre lignée soit protégée, quoi qu'il arrive.
Erreur n°4 : Une rédaction trop vague ou imprécise
En 2026, la précision est votre meilleure alliée face à une administration de plus en plus pointilleuse. Évitez les termes flous. Si vous désignez un ami, indiquez son nom de naissance, son prénom, sa date et son lieu de naissance, ainsi que son adresse actuelle.
L'imprécision peut entraîner une recherche de bénéficiaires par des généalogistes, ce qui prend du temps et coûte cher, bloquant les fonds pendant des mois, voire des années.
Le conseil de Thomas : Soyez le plus précis possible. Si vous désignez une association, indiquez son nom exact et l'adresse de son siège social.
Erreur n°5 : Ignorer le démembrement de la clause bénéficiaire
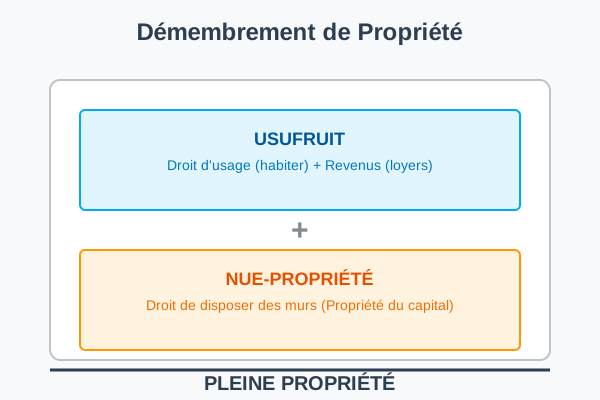
C'est l'erreur de ceux qui s'arrêtent au premier niveau de conseil. Pour les patrimoines importants, le démembrement de la clause est un outil d'une puissance phénoménale que peu utilisent.
L'idée ? Désigner votre conjoint comme quasi-usufruitier et vos enfants comme nus-propriétaires.
- Le conjoint peut utiliser l'argent librement (quasi-usufruit).
- Les enfants disposent d'une "créance de restitution" sur la succession du conjoint.
- Résultat : On protège le conjoint survivant tout en transmettant le capital aux enfants avec une fiscalité optimisée.
Le conseil de Thomas : Si votre capital dépasse les 150 000 €, parlez de la clause démembrée à votre conseiller. C’est la haute couture de la gestion de patrimoine.
Conclusion : Prenez le stylo !
La clause bénéficiaire n'est pas une simple formalité administrative. C'est votre dernière lettre à ceux que vous aimez, une instruction claire pour que votre volonté soit respectée.
En 2026, avec la complexité croissante des familles (recomposées, internationales), prendre le temps de rédiger une clause soignée est le plus beau cadeau de tranquillité que vous puissiez faire à vos héritiers.
Thomas, votre explorateur patrimonial.
Note : La rédaction d'une clause bénéficiaire complexe peut nécessiter l'aide d'un notaire ou d'un conseiller en gestion de patrimoine (CGP). Ne restez pas seul face à ces choix.



Commentaires (0)
Soyez le premier à laisser un commentaire sur cet article.
Laisser un commentaire