
Le crépuscule d'un patriarche : Pourquoi l'immobilier nous lie autant qu'il nous pèse
Il est 19 heures. Le soleil décline lentement sur les vignes du Médoc, jetant des reflets cuivrés sur la façade de pierre blonde de la demeure familiale des Lefebvre. Jean, 68 ans, contemple ce domaine que son père lui a transmis il y a trente ans, et que lui-même rêve de léguer à ses trois enfants. Dans cette maison, chaque craquement de parquet raconte une histoire : les premiers pas de Claire, les révisions acharnées de Marc pour son concours, les rires de la petite Sophie cachée dans le grenier.
Mais ce soir, le cœur n'est pas tout à fait à la fête. Jean, homme de chiffres et de prudence, vient de recevoir une simulation de droits de succession réalisée par son notaire. Le chiffre est tombé comme un couperet, brutal et froid : pour que ses enfants puissent conserver cette maison au jour de son grand départ, ils devront s'acquitter d'une soulte fiscale qu'ils ne possèdent pas.
"Vendre pour payer l'impôt ? Jamais", murmure-t-il en serrant les accoudoirs de son vieux fauteuil en cuir. C'est un dilemme que partagent des milliers de Français en 2026. Comment transmettre le fruit d'une vie de travail sans que l'État n'en devienne le principal héritier ? Comment protéger ses enfants tout en s'assurant de ne pas finir ses jours dans le dénuement ?
C'est ici, dans ce cabinet feutré que nous avons l'habitude de fréquenter ensemble, que naissent les solutions les plus audacieuses. Et celle dont nous allons parler aujourd'hui est sans doute l'une des plus élégantes, des plus anciennes et pourtant des plus modernes du droit français : le démembrement de propriété. Un mécanisme qui permet, littéralement, de donner sans s'appauvrir.
Le "miracle" de la division : L'héritage du droit romain au service de 2026
Pour comprendre le démembrement, il faut faire un saut dans le temps, jusqu'à l'époque où les jurisconsultes romains définissaient les contours de la "propriété". Pour eux, posséder un bien n'était pas un bloc monolithique, mais un faisceau de trois droits distincts :
- L'Usus : Le droit d'utiliser la chose (y habiter).
- Le Fructus : Le droit d'en percevoir les fruits (les récoltes ou, plus tard, les loyers).
- L'Abusus : Le droit de disposer de la chose (la vendre, la donner, ou la détruire).
La réunion de ces trois piliers forme ce que nous appelons la Pleine Propriété. Mais rien n'oblige ces piliers à rester entre les mains d'une seule et même personne.
Le démembrement de propriété consiste précisément à scinder ce bloc. D'un côté, on isole l'Usus et le Fructus pour former ce qu'on appelle l'Usufruit. De l'autre, on conserve l'Abusus, qui devient la Nue-propriété.
Imaginez un magnifique pommier dans le jardin de Jean.
- L'usufruitier (Jean) a le droit de s'asseoir à l'ombre de l'arbre, de cueillir les pommes pour les manger ou de les vendre au marché pour compléter ses revenus.
- Le nu-propriétaire (les enfants de Jean) possède l'arbre lui-même, son tronc et ses racines. Il sait qu'un jour, il en aura la pleine jouissance, mais pour l'instant, il doit laisser à son père le soin de gérer la récolte.
C'est cette subtile chorégraphie juridique qui va permettre d'actionner les leviers fiscaux les plus puissants du Code Général des Impôts.
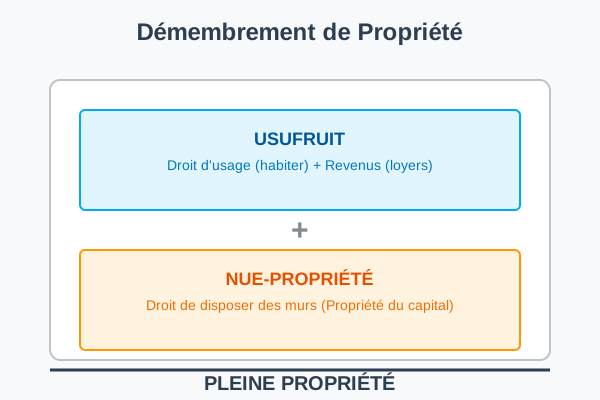
Visualisation de la séparation entre Usufruit et Nue-propriété
Le barème de l'article 669 du CGI : Pourquoi le temps est votre allié le plus précieux
En 2026, plus que jamais, la fiscalité de la transmission est un champ de bataille. Les abattements n'ont pas été revalorisés depuis des années, alors que les prix de l'immobilier, bien que stabilisés, restent à des sommets historiques dans certaines régions. Résultat : de plus en plus de familles de la classe moyenne supérieure se retrouvent "piégées" par les droits de succession.
Le démembrement offre une échappatoire grâce à une règle fiscale magique : le barème de l'article 669 du CGI. Lorsque vous donnez la nue-propriété d'un bien tout en conservant l'usufruit, l'administration fiscale ne vous demande pas de payer des droits sur 100% de la valeur du bien. Elle considère que vous ne donnez qu'une partie de la valeur, puisque vous en gardez l'usage.
Cette valeur "fiscale" de la nue-propriété est fixée selon un barème lié à l'âge du donateur au moment de l'acte :
- Si Jean a entre 61 et 70 ans : l'usufruit vaut 40% et la nue-propriété 60%.
- S'il a entre 71 et 80 ans : l'usufruit vaut 30% et la nue-propriété 70%.
- S'il a entre 81 et 90 ans : l'usufruit ne vaut plus que 20% et la nue-propriété 80%.
La leçon est limpide : plus vous anticipez, plus la valeur de la nue-propriété que vous donnez est faible aux yeux du fisc. Si Jean avait agi à 59 ans, il n'aurait été taxé que sur 50% de la valeur de son domaine. À 68 ans, il l'est sur 60%. Chaque bougie soufflée en trop sur votre gâteau d'anniversaire est, en réalité, un chèque que vous signez à l'administration fiscale pour le futur.
Focus Expert : Anticiper pour optimiser
Le démembrement est l'un des piliers de notre Guide Patrimoine 2026. Découvrez comment coupler cette stratégie avec d'autres outils de transmission, ou comment elle s'articule avec des investissements locatifs optimisés comme le LMNP pour une efficacité maximale.
Cas pratique : La stratégie "Zéro Droits" pour la résidence secondaire
Prenons un exemple concret, celui qui a redonné le sourire à Jean Lefebvre lors de notre dernière rencontre. Son domaine du Médoc est estimé à 600 000 €. Il a trois enfants : Claire, Marc et Sophie.
Option A : Il ne fait rien.
Au décès de Jean (en supposant qu'il soit veuf), chaque enfant hérite d'une part de 200 000 €.
Après application de l'abattement légal de 100 000 € par enfant, il reste 100 000 € taxables pour chacun.
Selon le barème progressif (tranches de 5% à 45%), chaque enfant devra s'acquitter d'environ 18 000 € de droits de succession.
Total pour la fratrie : 54 000 €. Une somme qui pourrait les obliger à contracter un prêt ou à vendre une partie du terrain.
Option B : La donation de nue-propriété à 68 ans.
Jean décide de donner la nue-propriété à ses trois enfants.
Valeur fiscale de la nue-propriété (60% selon le barème) : 360 000 €.
Part transmise à chaque enfant : 120 000 €.
Application de l'abattement de 100 000 € : il ne reste que 20 000 € taxables par enfant.
Les droits de mutation s'élèvent alors à environ 2 200 € par enfant.
Total pour la fratrie : 6 600 €.
Le gain est spectaculaire : Jean ha "économisé" près de 48 000 € à ses héritiers. Mieux encore : s'il avait effectué cette opération avant ses 61 ans (nue-propriété à 50% soit 100 000 € par enfant), la facture aurait été de 0 €.
Mais le véritable "miracle" se produit au décès de Jean. À ce moment-là, l'usufruit s'éteint purement et simplement. Les enfants deviennent pleins propriétaires de la totalité des 600 000 € (et même davantage si le bien a pris de la valeur entre-temps), sans débourser un centime supplémentaire au fisc. Toute la plus-value latente et la valeur de l'usufruit leur reviennent en totale franchise d'impôt.
Qui paie quoi ? La règle d'or des articles 605 et 606
C'est souvent ici que les tensions familiales peuvent apparaître. Si Jean reste usufruitier, qui doit payer la taxe foncière ? Qui paie pour la réfection de la toiture ?
Le Code Civil est très clair, mais il est souvent méconnu :
- L'usufruitier (Jean) assume les charges "usuelles" : la taxe foncière, les factures d'énergie, l'entretien courant, les petites réparations (peintures, robinetterie, entretien du jardin). C'est le prix de sa liberté d'usage.
- Les nus-propriétaires (les enfants) assument les "grosses réparations" définies par l'article 606 : les gros murs, les voûtes, le rétablissement des poutres et des couvertures entières (la toiture), ainsi que les murs de clôture.
Toutefois, dans une optique de transmission sereine, je conseille toujours à mes clients d'insérer une clause dérogatoire dans l'acte de donation. Il est tout à fait possible de prévoir que l'usufruitier prendra à sa charge l'intégralité des travaux, y compris les gros. Cela évite de solliciter financièrement des enfants parfois jeunes ou dont la situation financière ne permet pas d'entretenir un tel patrimoine.
La protection absolue : La réversion d'usufruit au conjoint
"Thomas, tout cela est parfait, mais si je pars le premier, ma femme devra-t-elle quitter le domaine ?" La question de Jean est légitime. Dans un démembrement simple, au décès du donateur, l'usufruit s'éteint. Les enfants deviennent pleins propriétaires et pourraient, techniquement, forcer leur mère à vendre pour récupérer leur part ou lui demander un loyer.
Pour parer à ce risque, nous utilisons la clause de réversion d'usufruit. Lors de la donation, Jean stipule qu'en cas de décès, son usufruit ne s'éteindra pas mais sera "réversé" sur la tête de son épouse. Elle devient alors usufruitière à son tour, conservant le droit de vivre dans la maison ou d'en percevoir les revenus jusqu'à son propre souffle final.
C'est une protection d'une puissance inégalée, bien supérieure à ce que permettrait un simple testament ou une donation entre époux classique, car elle est gravée dans le marbre de l'acte de donation initial.
Le démembrement ne s'arrête pas à la pierre : SCPI et comptes titres
Si l'immobilier physique est le terrain de jeu favori du démembrement, il serait dommage de s'y limiter. En 2026, de plus en plus d'épargnants utilisent cette stratégie pour leurs actifs financiers.
Prenons les SCPI (Sociétés Civiles de Placement Immobilier). Jean pourrait choisir d'acheter la nue-propriété de parts de SCPI pour ses enfants, tout en en conservant l'usufruit. Il reçoit les dividendes trimestriels pour maintenir son niveau de vie, et les enfants voient leur capital croître mécaniquement à mesure que l'usufruit s'amenuise, jusqu'à extinction totale.
Mieux encore : le démembrement de comptes titres ou de contrats de capitalisation. C'est une technique sophistiquée qui permet de transmettre un portefeuille boursier tout en gardant la main sur la stratégie d'investissement et les revenus générés. Ici, on parle de "quasi-usufruit", une notion juridique fascinante qui permet à l'usufruitier de disposer des fonds (les vendre, les réinvestir) à charge pour lui de rendre une somme équivalente à ses enfants lors de sa succession. Une créance de restitution est alors inscrite au passif de la succession, venant encore réduire l'assiette taxable.
Les pièges à éviter : L'ombre de l'Abus de Droit
Comme tout outil puissant, le démembrement doit être utilisé avec discernement. L'administration fiscale veille au grain. Ce qu'elle déteste par-dessus tout ? Les montages dont le seul but est d'éluder l'impôt, sans aucune réalité économique ou civile.
Il est par exemple fortement déconseillé de procéder à un démembrement sur son lit de mort (l'article 751 du CGI présume que si le donateur décède dans les trois mois suivant la donation d'un bien dont il s'est réservé l'usufruit, le bien est réintégré pour sa valeur totale dans la succession).
De même, si Jean vendait sa maison à ses enfants en se réservant l'usufruit, le fisc y verrait sans doute une donation déguisée. La règle d'or est la suivante : l'acte doit être sincère, anticipé, et répondre à une volonté réelle d'organiser sa succession.
Le démembrement à l'épreuve de l'international : Le piège des résidents étrangers
Dans notre monde globalisé de 2026, il n'est pas rare que l'un des enfants Lefebvre, disons Marc, soit parti faire carrière à Singapour ou à Montréal. C'est ici que le démembrement de propriété peut révéler des complexités insoupçonnées.
Si le bien immobilier est situé en France, la loi française s'applique pour la mutation. Cependant, le pays de résidence de l'héritier peut avoir une vision très différente du démembrement. Certains pays anglo-saxons, qui ne connaissent pas la distinction usufruit/nue-propriété dans leur droit civil (basé sur la Common Law), peuvent requalifier l'opération en "Trust" ou taxer l'extinction de l'usufruit comme une nouvelle transmission.
Avant de signer l'acte de donation, il est donc crucial de vérifier les conventions fiscales internationales. Dans le cas de Marc, une analyse poussée permettrait d'éviter une double imposition qui réduirait à néant les bénéfices de la stratégie de Jean. La transmission est un art qui ne s'arrête pas aux frontières de l'Hexagone.
Démembrement et Impôt sur la Fortune Immobilière (IFI) : Un faux ami ?
C'est un point de vigilance majeur pour les propriétaires de patrimoines importants. En règle générale, au regard de l'IFI (Impôt sur la Fortune Immobilière), la règle est claire : c'est l'usufruitier qui est imposable sur la valeur du bien en pleine propriété.
Pour Jean, cela signifie que même s'il a donné la nue-propriété de son domaine à ses enfants, il doit continuer à déclarer la valeur totale (600 000 €) dans son patrimoine taxable à l'IFI. Les enfants, de leur côté, ne déclarent rien.
Il existe cependant des exceptions notables. Si le démembrement résulte d'une succession légale (et non d'une donation volontaire), ou si l'usufruit ha été vendu et non donné, la taxation peut être répartie entre l'usufruitier et le nu-propriétaire selon le barème de l'article 669.
Pour les contribuables proches du seuil de l'IFI (1,3 million d'euros en 2026), le démembrement peut donc sembler neutre, voire pénalisant. Mais il ne faut pas oublier l'objectif long terme : la réduction massive des droits de succession futurs. L'IFI est un impôt annuel, les droits de succession sont un impôt "une fois pour toutes" qui peut amputer le patrimoine de 45%. Le calcul est vite fait.
Le Démembrement Temporaire : Donner un coup de pouce sans se démunir
Outre la transmission successorale, le démembrement peut être utilisé comme un outil de solidarité familiale ponctuel. C'est ce qu'on appelle le démembrement temporaire d'usufruit.
Imaginons que la petite Sophie Lefebvre commence des études d'architecture à Bordeaux. Au lieu de lui verser une pension alimentaire avec ses revenus déjà taxés, Jean pourrait lui donner l'usufruit d'un petit appartement locatif qu'il possède pour une durée déterminée (par exemple, 5 ou 10 ans).
- Sophie perçoit directement les loyers, ce qui finance ses études. Elle est peu ou pas imposée sur ces revenus.
- Jean, de son côté, ne perçoit plus les loyers et réduit donc son impôt sur le revenu et ses prélèvements sociaux.
- Mieux encore : l'appartement sort de l'assiette IFI de Jean pendant toute la durée du démembrement !
C'est une stratégie "gagnant-gagnant-gagnant" qui illustre la souplesse incroyable de cet outil juridique. Au terme des 10 ans, Jean récupère automatiquement la pleine propriété de son appartement, sans formalités ni taxes.
Synthèse : Le tableau de bord du démembrement réussi
| Caractéristique | Usufruitier (Jean) | Nu-propriétaire (Enfants) |
|---|---|---|
| Droit principal | Usage et revenus (Loyers) | Propriété des murs (Capital) |
| Fiscalité Mutation | Paie les droits sur sa part (si achat) | Paie les droits sur la nue-propriété |
| Fiscalité Annuelle | Taxe foncière, Impôt sur les revenus | Néant |
| Travaux (Droit) | Entretien courant (Art. 605) | Grosses réparations (Art. 606) |
| Impôt Fortune (IFI) | Déclare 100% de la valeur (souvent) | Déclare 0% |
| Au décès | S'éteint sans taxes | Devient Plein Propriétaire |
Conclusion : L'anticipation comme acte de sagesse
Le démembrement de propriété est bien plus qu'une simple optimisation fiscale. C'est une philosophie de la transmission. C'est l'art de passer le relais sans lâcher la rampe. Pour Jean Lefebvre, c'est la certitude que les murs du domaine familial continueront d'abriter les rires de ses petits-enfants, sans que le poids de l'impôt ne vienne briser ce lien précieux.
Dans un monde où tout s'accélère, où la fiscalité semble parfois un labyrinthe sans issue, le démembrement reste une valeur sûre, un phare dans la tempête. Mais attention : chaque situation est unique. Le démembrement qui convient à Jean n'est peut-être pas celui qui vous sauvera. C'est pourquoi une analyse fine de votre patrimoine global est indispensable.
N'attendez pas que le soleil soit couché pour allumer la lampe. Le temps est votre allié si vous savez le dompter, mais il devient votre pire ennemi si vous le laissez filer.
Pour aller plus loin et simuler l'impact d'un démembrement sur votre propre patrimoine, je vous invite à consulter notre section dédiée dans le Guide Patrimoine 2026 ou à parcourir notre analyse sur la Donation-Partage, l'autre pilier d'une transmission réussie.
Thomas, votre explorateur du patrimoine.


Commentaires (0)
Soyez le premier à laisser un commentaire sur cet article.
Laisser un commentaire