Avez-vous déjà eu le sentiment que l'administration fiscale était un invité un peu trop gourmand à votre table ? Et si, en 2026, vous changiez les règles du jeu ? Imaginez un dispositif où l'État, au lieu de vous prélever, deviendrait votre premier partenaire pour bâtir votre future liberté financière. Ce dispositif existe, il s'est imposé comme le chouchou des Français depuis la loi PACTE : c'est le Plan d'Épargne Retraite (PER).
En cette année 2026, alors que la question des retraites reste au cœur des préoccupations, le PER n'est plus seulement un produit d'épargne, c'est un véritable outil d'ingénierie fiscale. Décryptage d'une stratégie où chaque euro économisé aujourd'hui prépare votre sérénité de demain.
L'Effet de Levier Fiscal : Comment ça marche ?
Le plus grand avantage fiscal PER 2026 réside dans son mécanisme de déduction. Contrairement à une réduction d'impôt classique, le versement sur un PER vient diminuer votre revenu imposable.
Le principe est mathématique : plus votre Tranche Marginale d'Imposition (TMI) est élevée, plus l'effort d'épargne est subventionné par l'État. C'est ce qu'on appelle l'effet de levier fiscal. Pour un contribuable situé dans une tranche à 30%, un versement de 10 000 € sur son PER ne lui "coûte" réellement que 7 000 € en termes de trésorerie, car il verra son impôt sur le revenu baisser de 3 000 € l'année suivante.
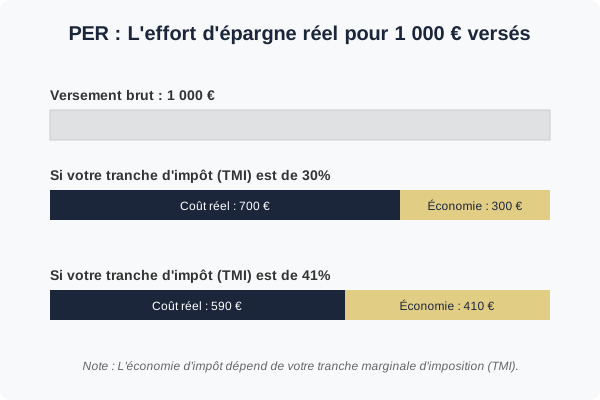
Comparaison du coût réel de l'épargne selon votre tranche d'imposition.
C'est une opportunité unique de faire travailler pour vous de l'argent qui, autrement, aurait été définitivement versé au Trésor Public.
Simulation : Quel gain pour votre foyer ?
Pour bien comprendre l'impact, regardons l'économie d'impôt générée pour un versement de 5 000 € selon votre profil :
- TMI à 11% : Économie d'impôt de 550 €. Coût réel de l'épargne : 4 450 €.
- TMI à 30% : Économie d'impôt de 1 500 €. Coût réel de l'épargne : 3 500 €.
- TMI à 41% : Économie d'impôt de 2 050 €. Coût réel de l'épargne : 2 950 €.
- TMI à 45% : Économie d'impôt de 2 250 €. Coût réel de l'épargne : 2 750 €.
En 2026, pour un cadre supérieur ou un chef d'entreprise dans les hautes tranches, ne pas utiliser le PER revient à renoncer à un bonus immédiat de performance sur son épargne.
La Liberté de Sortie : Le grand changement de 2026
Longtemps, les produits de retraite ont été boudés à cause d'une sortie obligatoire en rente viagère. Le PER a brisé ce carcan. À l'heure du dénouement, vous avez désormais une liberté totale :
- La Sortie en Capital : Vous récupérez l'intégralité de vos fonds en une seule fois ou de manière fractionnée.
- La Rente Viagère : Vous transformez votre capital en un revenu garanti à vie.
- Le Mix Capital / Rente : La solution hybride pour sécuriser un revenu minimal tout en gardant une poche de liquidités.
Stratégie Avancée : Le transfert Assurance-Vie vers PER
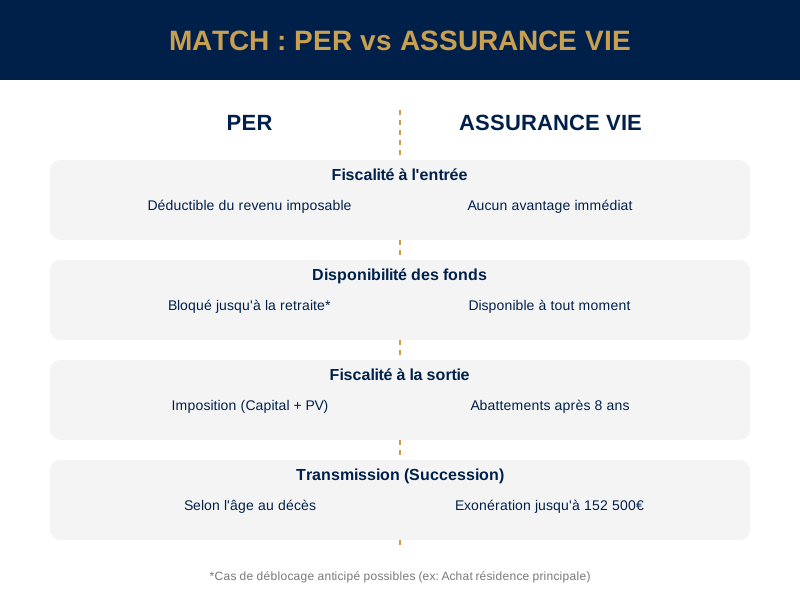
Si vous possédez des contrats d'assurance-vie de plus de 8 ans, sachez qu'en 2026, le transfert assurance vie vers PER reste une option stratégique majeure. Ce dispositif permet de bénéficier d'un abattement fiscal doublé sur les plus-values de votre assurance-vie à condition que les sommes soient réinvesties dans un PER et que vous soyez à plus de 5 ans de la retraite.
C'est une occasion en or de "purger" les gains accumulés sur de vieux contrats parfois peu performants pour les placer sur un PER moderne, tout en générant une nouvelle déduction fiscale à l'entrée.
L'Avis de l'Expert : Attention aux frais et aux supports
Tous les PER ne sont pas nés égaux. En 2026, la concurrence est rude, mais la vigilance reste de mise. Pour que l'avantage fiscal ne soit pas grignoté par les frais, privilégiez les contrats sans frais sur les versements et avec des frais de gestion réduits.
🚀 Diagnostic Actionnable : Quel PER pour vous ?
Avant de choisir votre contrat, déterminez votre profil d'épargnant retraite. Notre outil intelligent analyse votre situation en 5 minutes.
Lancer le Diagnostic Patrimonial →📘 Pour aller plus loin : Guide Patrimoine 2026
La retraite se prépare dès aujourd'hui. Pour comprendre comment intégrer le PER dans votre stratégie globale et comparer les meilleurs contrats du marché, consultez notre guide de référence.
Consulter le Guide Patrimoine 2026 →


Commentaires (0)
Soyez le premier à laisser un commentaire sur cet article.
Laisser un commentaire