En ce milieu d'année 2026, si vous tendez l'oreille dans les couloirs feutrés de la finance parisienne ou que vous parcourez les forums d'investisseurs, un mot revient comme une incantation : la stratégie diversification patrimoine 2026. Et pour cause, après les turbulences monétaires de l'année passée et la redistribution des cartes géopolitiques, l'investisseur qui mise sur un seul cheval ne fait plus preuve d'audace, mais d'imprudence.
Il existe un adage célèbre en finance, souvent attribué au prix Nobel Harry Markowitz : "La diversification est le seul repas gratuit en finance." Mais que signifie réellement cette métaphore dans le contexte actuel ? C'est la possibilité rare d'obtenir un avantage (la réduction du risque) sans en payer le prix fort (le sacrifice du rendement). Plongeons ensemble dans les arcanes de la meilleure allocation actifs 2026.
La science derrière le "Repas Gratuit" : Comprendre la MPT
La Modern Portfolio Theory (MPT) n'est pas qu'un concept théorique pour étudiants en économie ; c'est votre bouclier contre l'incertitude. L'idée fondamentale est simple : le risque d'un actif ne doit pas être analysé isolément, mais en fonction de sa contribution au risque global de votre portefeuille.
Imaginez que vous possédez deux boutiques : l'une vend des parapluies et l'autre des lunettes de soleil. Si vous ne possédez que la boutique de parapluies, vos revenus dépendent exclusivement de la pluie. S'il fait beau tout l'été, vous faites faillite. En possédant les deux, vous stabilisez vos revenus quel que soit le temps. En finance, c'est ce qu'on appelle la corrélation actifs financiers immobilier.
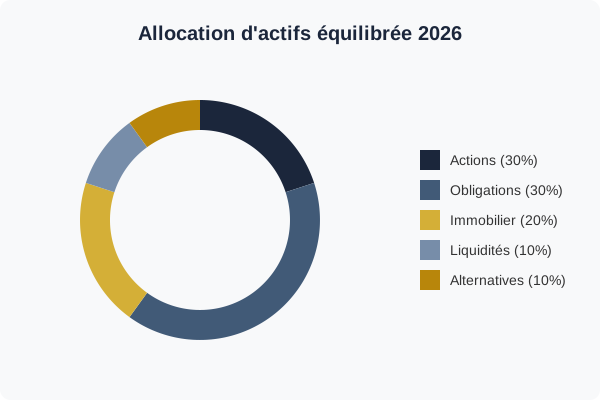
Visualisation d'un portefeuille équilibré en 2026 : Actions, Immobilier, Or et Obligataire.
En 2026, la quête de la "Frontière Efficiente" — ce point d'équilibre parfait entre risque et rendement — demande de combiner des actifs dont les moteurs de performance sont different.
Le Contexte 2026 : Pourquoi les vieilles recettes ont expiré
Pendant des décennies, le portefeuille "60/40" (60% actions, 40% obligations) a été la norme absolue. Mais en 2026, ce modèle montre ses limites. Nous observons une corrélation croissante entre les classes d'actifs traditionnelles lors des phases de stress de marché. Quand les actions mondiales chutent sous le coup d'une tension géopolitique, les obligations ne jouent plus systématiquement leur rôle d'amortisseur, car l'inflation persistante pèse sur les deux fronts.
Pour l'épargnant français, la diversification ne peut plus se limiter à un duel entre le Livret A et le fonds euros de son assurance-vie. Elle doit devenir multidimensionnelle.
Au-delà du Papier : L'importance des actifs réels
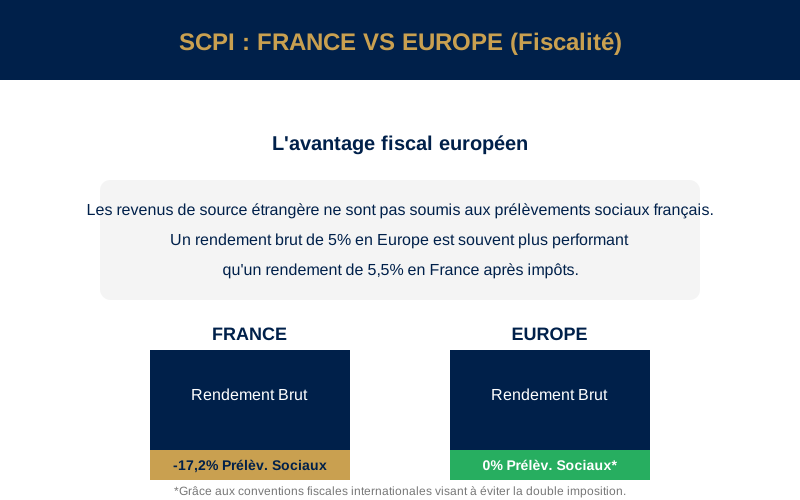
Une véritable diversification en 2026 passe par l'intégration d'actifs tangibles. L'immobilier reste une pierre angulaire, mais il doit lui-même être diversifié. Ne possédez pas seulement votre résidence principale ou un appartement en locatif nu. Tournez-vous vers les SCPI (Sociétés Civiles de Placement Immobilier) de rendement, qui permettent de s'exposer à l'immobilier de bureau, de logistique ou de santé, avec une mutualisation des risques sur des centaines de locataires.
L'or, souvent qualifié de "relique barbare", a retrouvé en 2026 tout son éclat comme actif de protection ultime. Dans un portefeuille moderne, il agit comme une assurance contre les risques systémiques.
Le Piège de la "Fausse Diversification"
C'est l'erreur la plus commune que je rencontre lors de mes audits de portefeuilles. Un investisseur pense être diversifié parce qu'il possède dix lignes d'actions différentes. Mais si ces dix entreprises sont toutes des géants de la technologie américaine, il n'est pas diversifié : il est surexposé à un secteur et à une zone géographique unique.
La corrélation est le loup caché dans le bois. En 2026, certains actifs que l'on pensait décorrélés, comme certaines crypto-monnaies et les indices technologiques, se déplacent en réalité de concert. Pour identifier ces corrélations cachées, une analyse fine de votre patrimoine est indispensable.
Modèles d'Allocation Types pour 2026
1. Le Profil "Équilibre & Sérénité" (Prudent à Modéré)
Ce profil vise à protéger le capital tout en cherchant un rendement supérieur à l'inflation.
- 30% Fonds Euros / Monétaire : Pour la liquidité immédiate.
- 20% Obligations d'entreprises (Investment Grade) : Pour le rendement régulier.
- 20% SCPI diversifiées (Europe/Santé) : Pour les revenus décorrélés des marchés boursiers.
- 20% Actions Monde (via des ETF à faible volatilité) : Pour capter la croissance mondiale.
- 10% Or et actifs réels : Pour la protection contre l'inflation.
2. Le Profil "Croissance & Opportunités" (Dynamique)
Pour ceux qui ont un horizon de temps long (plus de 10 ans) et acceptent une volatilité court terme.
- 50% Actions mondiales : Focus sur les thématiques d'avenir (IA, Transition Énergétique, Santé).
- 15% Private Equity (Capital Investissement) : Pour investir dans l'économie réelle non cotée.
- 15% Immobilier de diversification (Logistique/Data Centers) : Pour la résilience.
- 10% Obligations émergentes : Pour la recherche de rendement.
- 10% Actifs Alternatifs (Commodities / Crypto-actifs régulés).
L'Avis de l'Expert : Ne restez pas statique
La diversification n'est pas un acte unique, c'est un processus. Au fil du temps, vos actifs les plus performants vont prendre une place prépondérante dans votre portefeuille, modifiant votre profil de risque sans que vous vous en rendiez compte. C'est ce qu'on appelle la dérive de l'allocation.
Il est crucial de procéder à un rebalancement annuel. Cela consiste à vendre une partie de vos actifs qui ont le plus progressé pour racheter ceux qui ont temporairement baissé. Paradoxalement, c'est une méthode mécanique pour "vendre haut et acheter bas", tout en maintenant votre niveau de risque initial.
La diversification est votre meilleure alliée pour traverser les tempêtes de 2026. Mais avant de passer à l'action, une question demeure : connaissez-vous réellement votre tolérance au risque dans ce nouvel environnement financier ?
🚀 Conseil Actionnable : Passez le Test
La diversification commence par une connaissance de soi. Avant de modifier vos lignes, diagnostiquez votre profil d'investisseur 2026.
Commencer le Quiz Patrimonial →Durée estimée : 5 minutes. Résultat immédiat et gratuit.



Commentaires (0)
Soyez le premier à laisser un commentaire sur cet article.
Laisser un commentaire