Le Dilemme de Marc : Une Nuit à la Croisée des Chemins
Il était 18h30 ce mardi de février 2026. Marc, un cadre supérieur de 45 ans, contemplait l'horizon depuis son bureau du 12ème étage. Devant lui, un relevé de compte affichait un excédent de trésorerie qu'il avait patiemment accumulé. Pourtant, Marc était face à un dilemme qui taraude des millions d'épargnants français : où placer cet argent pour qu'il travaille réellement pour lui ?
L'Assurance-vie, la vieille dame indémodable du patrimoine français ? Ou le Plan d'Épargne Retraite (PER), ce challenger fiscalement agressif qui ne cesse de gagner du terrain depuis la loi PACTE ?
En 2026, la donne a changé. L'inflation s'est stabilisée autour de 2,2%, les taux d'intérêt ont entamé une lente décrue après les sommets de 2024, et les nouveaux barèmes fiscaux rebattent les cartes. Choisir entre ces deux enveloppes n'est plus une question de "mieux" ou "moins bien", c'est une question de stratégie chirurgicale.
1. L’Assurance-vie : La Liberté Absolue
Commençons par ce que Marc connaît bien. L'Assurance-vie. Souvent décrite comme le placement préféré des Français avec plus de 1 900 milliards d'euros d'encours, elle doit ce titre à une caractéristique fondamentale : la liberté.
La Sensation de Liquidité : Un Mythe à Déconstruire
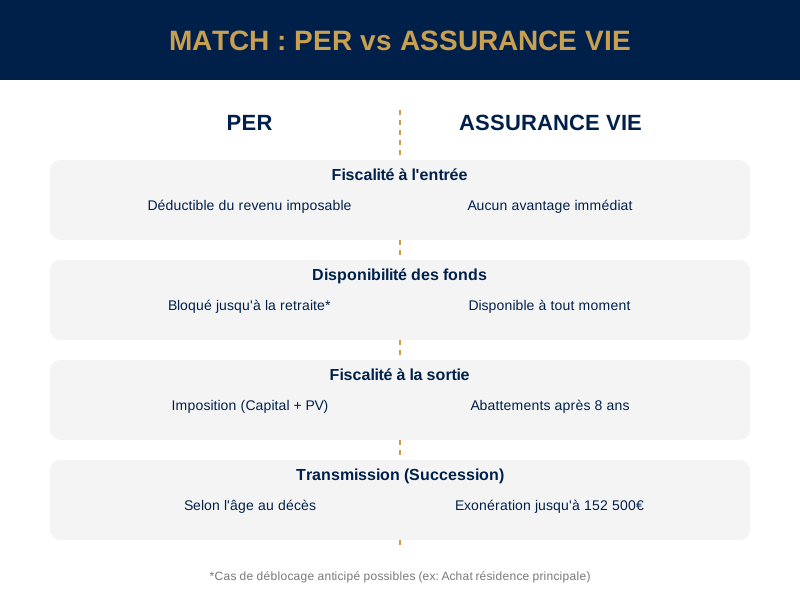
Contrairement aux idées reçues qui ont la vie dure, l'argent placé sur une assurance-vie n'est jamais bloqué. Marc peut décider, demain matin, de procéder à un rachat total ou partiel. Certes, la fiscalité est optimale après huit ans de détention, mais l'accès au capital reste permanent.
Dans un monde où les crises se succèdent avec une régularité de métronome, cette "porte de sortie" toujours entrouverte est un luxe psychologique inestimable. C'est le fameux "bas de laine" numérique qui permet de dormir sur ses deux oreilles.
Le Paradis Successoral : L'Arme Fatale du Patrimoine
L'assurance-vie est, par nature, "hors succession". Pour Marc, cela signifie qu'il peut transmettre jusqu'à 152 500 € par bénéficiaire sans que l'État ne vienne prélever un seul centime sur les sommes versées avant ses 70 ans. Imaginons que Marc ait trois enfants. Il peut leur transmettre un total de 457 500 € en franchise totale d'impôts. Essayez de faire la même chose avec un compte-titres ou de l'immobilier en direct, et vous verrez le fisc se frotter les mains avec gourmandise.
2. Le PER : Le Bouclier Fiscal
Face à cette liberté, le PER oppose une arme redoutable : la déduction fiscale immédiate. C'est le turbo de l'épargne pour ceux qui sont fortement imposés.
Le Deal Faustien avec l'État
Imaginez Marc. Son Taux Marginal d'Imposition (TMI) est de 30%. S'il verse 10 000 € sur son PER, il réduit son revenu imposable de la même somme. Résultat ? Une économie d'impôt immédiate de 3 000 €. Marc n'investit pas 7 000 €, il investit 10 000 € qui vont générer des intérêts sur la totalité de la somme, mais l'effort d'épargne réel n'est que de 7 000 €.
La Contrepartie : Le Tunnel de la Retraite
Mais attention, la règle est stricte. Le PER est un contrat de tunnel. L'argent est bloqué jusqu'à la liquidation de la retraite. C'est le prix de l'avantage fiscal. Cependant, Marc peut débloquer son capital de manière anticipée pour l'achat de sa résidence principale. C'est un levier formidable : il utilise de l'argent qu'il aurait dû payer en impôts pour financer son propre toit.
Simulation comparative du gain net après 20 ans (TMI 30%).
3. Le Match Technique : Simulations chiffrées
Le verdict est sans appel pour un cadre comme Marc : le PER offre un levier de rentabilité supérieur de 20% grâce à l'économie d'impôt réinvestie, à condition que le TMI à la sortie ne soit pas supérieur à celui de l'entrée.
4. La Jungle des Contrats : Attention aux Frais
Marc ne doit pas simplement choisir entre PER et Assurance-vie, il doit choisir le bon contrat. Un contrat avec 3% de frais sur versement et 1% de frais de gestion annuelle va littéralement "manger" sa performance. Fuyez les frais sur versement. Privilégiez les courtiers en ligne qui affichent des frais de gestion réduits (0,6% ou moins).
5. Tableau Récapitulatif : Le Comparateur Ultime 2026
| Caractéristique | Assurance-vie | PER |
|---|---|---|
| Disponibilité | Permanente | Bloquée (sauf exceptions) |
| Avantage Entrée | Aucun | Déduction fiscale IR |
| Sortie | Fiscalité sur gains uniquement | Capital et gains imposés |
| Transmission | Hors succession (Abattement) | Intégré (avec abattements spécifiques) |
Conclusion : L'Art du Panachage
La stratégie gagnante en 2026, c'est le panachage intelligent. Pour Marc, nous avons préconisé 50% en Assurance-vie pour la flexibilité et 50% en PER pour le boost fiscal. Comme Marc, ne laissez pas votre épargne dormir. Interrogez-vous sur votre avenir et ajustez vos curseurs.
Sources & Liens Officiels :
- Légifrance : Loi PACTE (Épargne Retraite)
- Impots.gouv.fr : Fiscalité de l'assurance-vie
- AMF : Guide de l'assurance-vie


Commentaires (0)
Soyez le premier à laisser un commentaire sur cet article.
Laisser un commentaire